Dégât des eaux depuis un balcon à Paris : qui paie quand le privé et la façade se confondent
Un dégât des eaux sur balcon en copropriété paraît souvent banal. Puis le doute arrive : dalle, étanchéité, garde-corps, revêtement, façade ? À Paris, cette frontière entre partie privative et partie commune brouille vite les responsabilités, les assurances et, au fond, la décision qui coûtera le moins cher à l'immeuble.
Le balcon, cette frontière qui complique tout
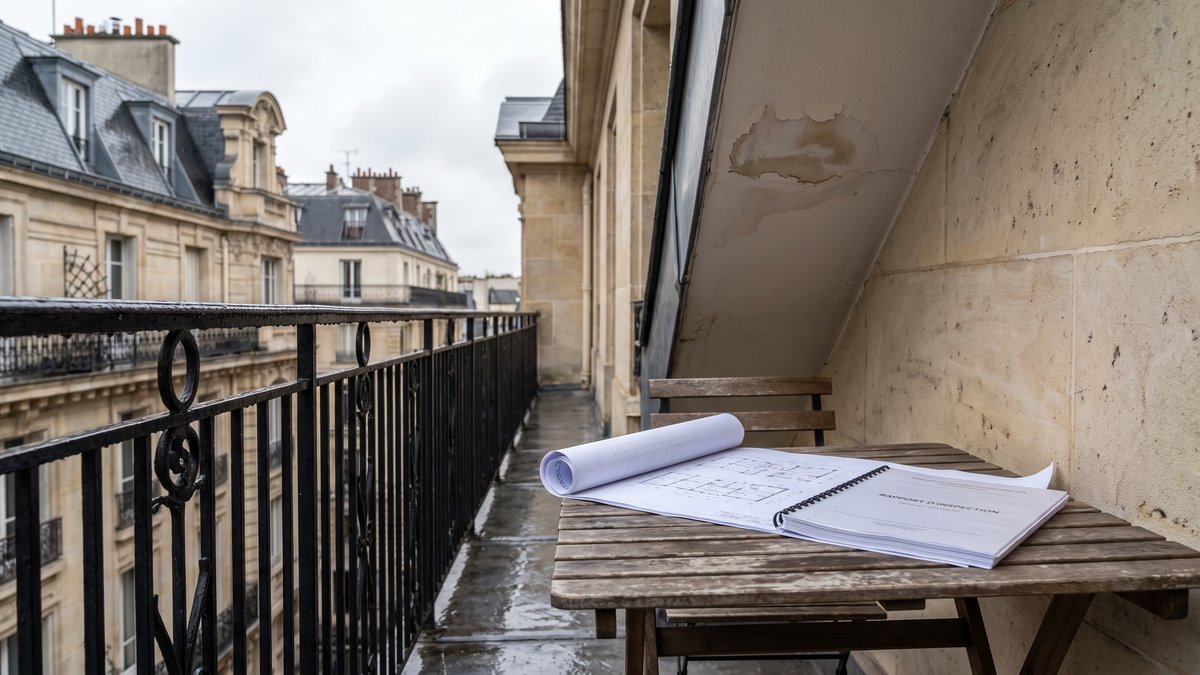
Le scénario est classique : après une pluie soutenue, ou parfois après un arrosage répété, une trace apparaît au plafond du voisin du dessous. Le premier réflexe consiste à chercher un responsable immédiat. C'est compréhensible, mais souvent trop rapide.
En copropriété, un balcon peut relever à la fois d'un usage privatif et d'éléments communs. Le statut juridique précis dépend d'abord du règlement de copropriété et de l'état descriptif de division. Dans beaucoup d'immeubles parisiens, la dalle, le gros œuvre, le nez de balcon ou la façade restent des parties communes, tandis que le revêtement de sol, un caillebotis, des jardinières mal drainées ou un aménagement ajouté peuvent rester privatifs.
C'est là que le dossier se tend : le sinistre visible chez un voisin ne dit pas, à lui seul, où se situe l'origine. Une infiltration peut passer par une fissure de façade, un défaut d'étanchéité, un siphon obstrué ou un percement ancien. Et parfois, deux causes coexistent, ce qui est plus fréquent qu'on ne l'imagine.
Les documents à relire avant de commander une réparation
Avant de faire intervenir une entreprise pour "colmater" en urgence, il faut relire trois pièces. D'abord, le règlement de copropriété : il précise souvent si le balcon est privatif dans sa jouissance mais commun dans sa structure. Ensuite, le contrat d'assurance d'immeuble, pour vérifier les garanties, franchises et modalités d'expertise. Enfin, les précédents comptes rendus d'AG, car un désordre ancien a parfois déjà été signalé.
Ce point change beaucoup de choses. Si la copropriété connaissait déjà une faiblesse sur la façade ou l'étanchéité d'un ensemble de balcons, il devient difficile de traiter l'affaire comme un simple incident individuel. Le sinistre de façade en copropriété peut alors révéler un sujet plus large de conservation de l'immeuble.
Ce qu'il faut réunir tout de suite
- des photos datées des traces, du balcon et des abords de façade
- un relevé des circonstances : pluie, arrosage, nettoyage, fréquence d'apparition
- les échanges écrits entre voisins, conseil syndical et syndic
- les factures ou preuves d'aménagements privatifs récents
- si possible, un premier avis technique prudent, sans réparation définitive immédiate
Cette phase de preuve paraît un peu sèche. Elle évite pourtant les contestations les plus coûteuses.
Qui paie quoi, en pratique
Il n'existe pas de réponse automatique. Si l'origine provient d'un équipement privatif ou d'un revêtement posé par le copropriétaire, sa responsabilité peut être engagée, avec intervention de son assurance habitation. Si le désordre vient du gros œuvre, de l'étanchéité collective, de la façade ou d'un défaut affectant un élément commun, la charge revient en principe au syndicat des copropriétaires, via l'assurance immeuble ou le budget travaux selon le cas.
Le point sensible, c'est la zone intermédiaire. Un balcon à jouissance privative peut être utilisé par un copropriétaire, mais sa structure reste commune. Dans ce cas, l'usage n'emporte pas la charge complète. À l'inverse, un aménagement individuel mal conçu peut aggraver un défaut collectif et créer un partage de responsabilité. Nous voyons souvent cette difficulté dans le suivi de travaux : la bonne décision ne consiste pas à désigner un payeur trop vite, mais à qualifier techniquement le désordre avant toute mise en cause définitive.
Autre sujet, plus terre à terre : la franchise d'assurance. Même lorsqu'une garantie joue, la question de sa répartition reste à examiner selon le contrat, les responsabilités retenues et les décisions de gestion du dossier.
Quand une infiltration à Levallois a changé le sens du dossier
Dans une copropriété d'une trentaine de lots, juste après plusieurs épisodes de pluie, un plafond s'était dégradé sous un balcon du troisième étage. Le copropriétaire du dessus assurait n'avoir rien modifié. En surface, l'affaire semblait presque ordinaire. En regardant de plus près, le revêtement clipsé retenait l'eau contre le seuil, mais la rive du balcon présentait aussi des faiblesses en façade.
Le conseil syndical a eu le bon réflexe : ne pas faire reprendre seulement le sol visible. Une visite technique, puis un arbitrage avec l'assurance, ont permis de distinguer ce qui relevait de l'aménagement privatif et ce qui concernait l'enveloppe commune. C'est précisément le type de dossier que nous cadrons entre gestion courante, assurance et entreprises partenaires, pour éviter qu'une réparation incomplète ne réapparaisse six mois plus tard. Le plus utile, au fond, a été de ralentir un peu.
Le vrai coût venait moins de la fuite que d'un diagnostic posé à moitié.
Les erreurs qui aggravent un dossier pourtant simple au départ
La première erreur est de réparer avant de constater. Une reprise d'étanchéité faite trop vite peut effacer la preuve de l'origine. La deuxième est de déclarer trop tard au syndic ou à l'assureur. La troisième, très parisienne si l'on ose dire, consiste à traiter un balcon isolément alors que plusieurs ouvrages de façade vieillissent ensemble.
Le raisonnement sur un sinistre d'immeuble doit rester méthodique : constater, déclarer, qualifier, puis réparer. Dans certaines copropriétés de 10 à 150 lots, une décision trop locale finit par déplacer le coût sur la prochaine AG, ou sur un voisin qui contestera, ce qui revient presque au même.
Le conseil syndical peut utilement demander un état des balcons similaires, un point d'assurance et, si besoin, inscrire une résolution technique à l'ordre du jour. La lecture des articles experts, ou de ressources de l'ARC, aide souvent à poser les bonnes questions avant de voter. Et quand le désordre touche l'enveloppe, notre approche reste simple : documenter sobrement, mettre en concurrence si des travaux suivent, puis tracer les décisions avec une comptabilité claire.
Avant la prochaine AG, mieux vaut trancher la méthode
Quand l'origine d'un dégât des eaux lié à un balcon hésite entre usage privatif et élément commun, le plus coûteux n'est pas toujours le sinistre initial. C'est l'à-peu-près. Une copropriété bien gérée protège mieux son patrimoine lorsqu'elle relit ses documents, fait constater avant d'engager les travaux et prépare une décision claire pour l'AG. Si votre immeuble à Paris doit arbitrer ce type de dossier, nous pouvons vous aider à l'encadrer avec méthode, du constat au suivi local de la copropriété, sans laisser la façade et les responsabilités se brouiller davantage.